Dentsus Gaming Trends Report 2025: Hva den faktisk betyr for nordisk Twitch-annonsering
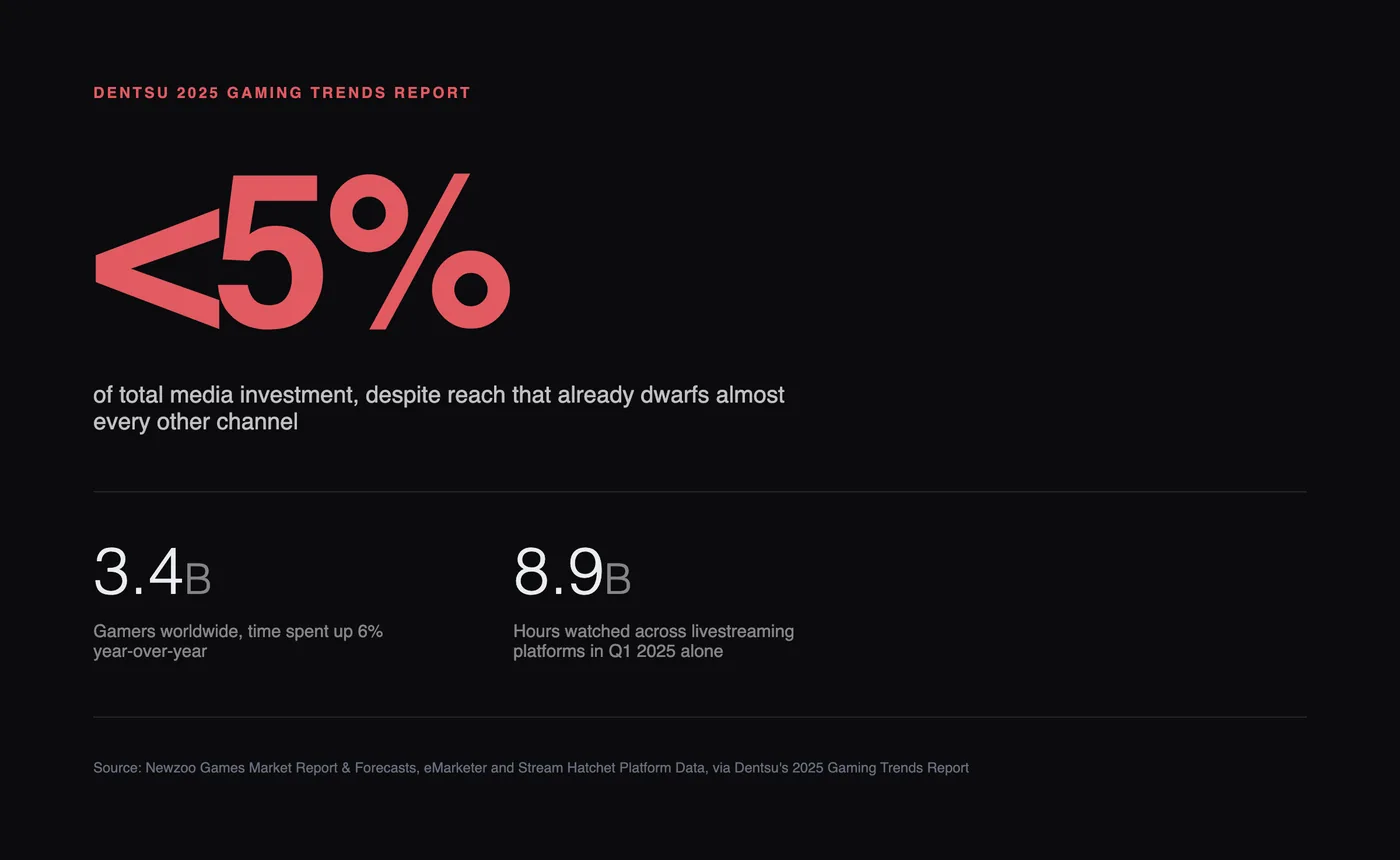
Dentsus Gaming Trends Report 2025 setter konkrete tall bak det live-streaming-annonsører har hevdet i årevis: gaming får fortsatt under 5 % av mediebudsjettene, til tross for 3,4 milliarder spillere og 8,9 milliarder timer sett på livestreamingplattformer i løpet av ett enkelt kvartal. Her er hva rapportens faktiske data betyr for merkevarer som kjøper Twitch i Norden.
 TwitchYouTubeKick
En global rapport bekrefter det Twitch-mediekjøpere allerede mistenkte
Dentsus Gaming Trends Report 2025, bygget på data fra Newzoo, GWI, Stream Hatchet, Twitch, Roblox, Discord og Activision Blizzard Media, legger frem en sak som de fleste medieplaner fortsatt ikke har tatt innover seg: gaming er en full-funnel-kanal med tallene til å bevise det, og de fleste merkevarer behandler den fortsatt som en sidesatsing.
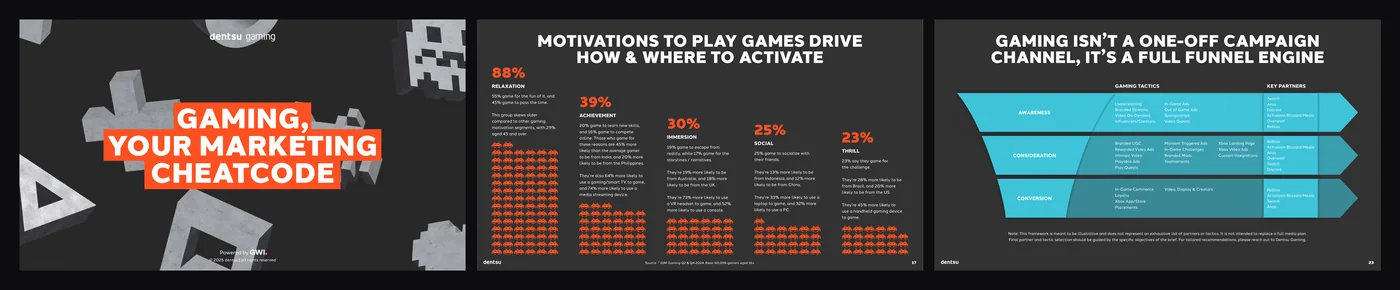
Se hele rapporten (PDF, 56 sider)
Hovedtallet er talende. Det finnes 3,4 milliarder spillere på verdensbasis, tid brukt i spill vokste 6 % år-over-år, og likevel fanger gaming fortsatt mindre enn 5 % av den totale medieinvesteringen, ifølge Newzoos Games Market Report og eMarketers amerikanske annonseforbruksdata sitert i rapporten. Det gapet mellom oppmerksomhet og annonsekroner er nettopp det tomrommet live stream-annonsering er bygget for å fylle.
Livestreaming-tallene er større enn de fleste medieplaner antar
Stream Hatchets plattformdata, sitert gjennom hele rapporten, viser at totalt antall sette timer på tvers av alle livestreamingplattformer var 8,9 milliarder bare i Q1 2025. Det er ikke et nisjepublikum som ser på i bakgrunnen. Det er en primær underholdningsvane med seermønstre som direkte gjenspeiler hvorfor folk spiller i utgangspunktet.
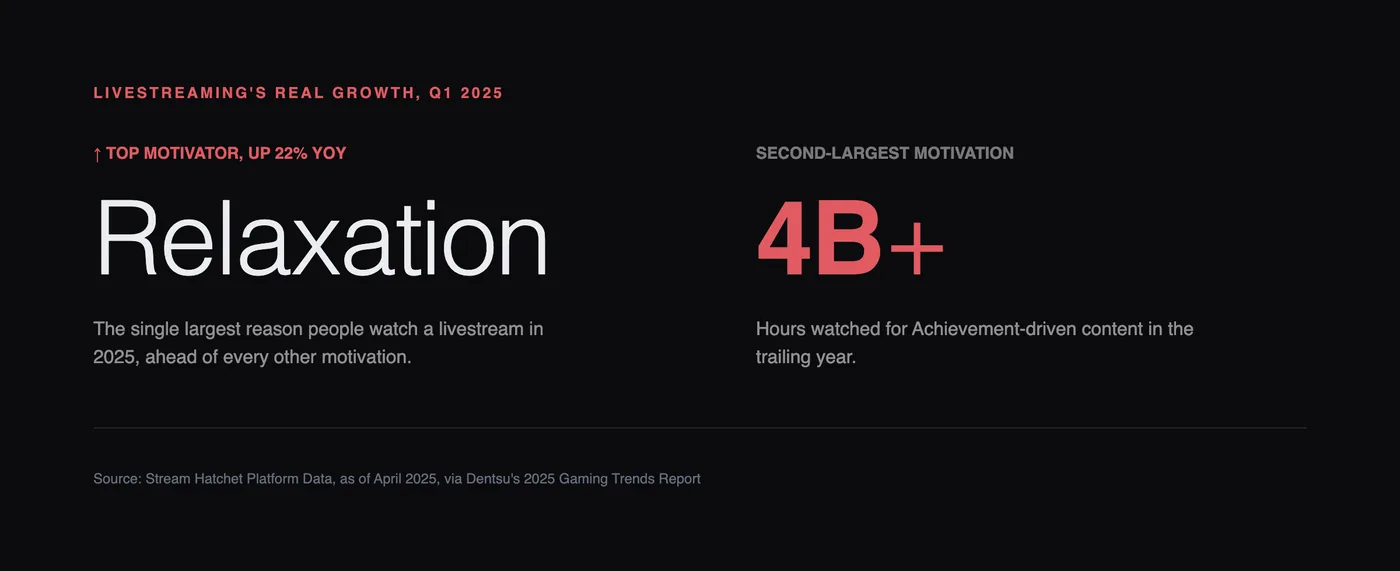
Rapportens oppdeling av seermotivasjoner (også Stream Hatchet-data, per april 2025) viser at avslapning er den fremste driveren for seertall i 2025, opp 22 % år-over-år, med prestasjonsdrevet seing tett bak med over 4 milliarder sette timer i det siste året. Spenningsdrevet innhold rangerer uforholdsmessig høyere i seertall enn i faktisk spilling, noe som betyr at folk ser på konkurransepreget og høyintensivt innhold selv når de ikke spiller det selv. For en mediekjøper er det et signal om hvor oppmerksomheten konsentrerer seg på plattformer som Twitch, og det taler mot å behandle alt streaminventar som utskiftbart.
Hvorfor seere faktisk stoler på streamer-støttede merkevarer
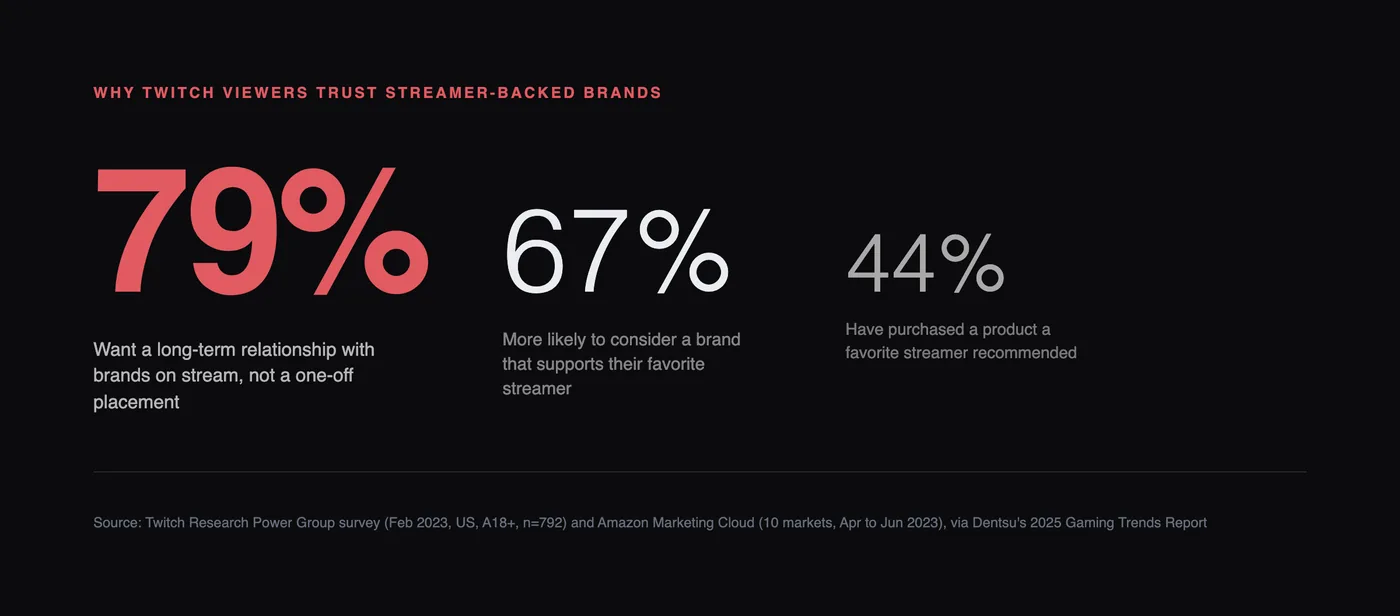
Den delen av rapporten som er mest direkte relevant for en Twitch-fokusert annonsevirksomhet, er tillitsdataene. Med henvisning til en undersøkelse fra Twitch Research Power Group (gjennomført februar 2023, USA, voksne 18+, n=792), fastslår rapporten at 44 % av Twitch-seerne har kjøpt et produkt fordi favorittstreameren deres anbefalte det. Separat fant Amazon Marketing Cloud-data fra ti markeder (inkludert flere i Europa, gjennomført april til juni 2023) at 67 % av seerne er mer tilbøyelige til å vurdere en merkevare som støtter favorittstreameren deres, og at 79 % av Twitch-publikummet ønsker et langsiktig forhold til merkevarene de ser på stream, ikke en engangsplassering.
Det siste tallet betyr mer enn det kanskje ser ut som. Det er et direkte datapunkt mot fastpris-modellen med engangssponsing som fortsatt dominerer mye av streamer-markedsføringen, og det stemmer overens med det Beta Ads har sett i sine egne nordiske case-studier: kampanjene som går over lengre tid, med reell integrasjon i streamen fremfor en enkelt opplesning, er de merkevarene fortsetter å komme tilbake til.
Å matche annonseformat med hvorfor folk faktisk ser på
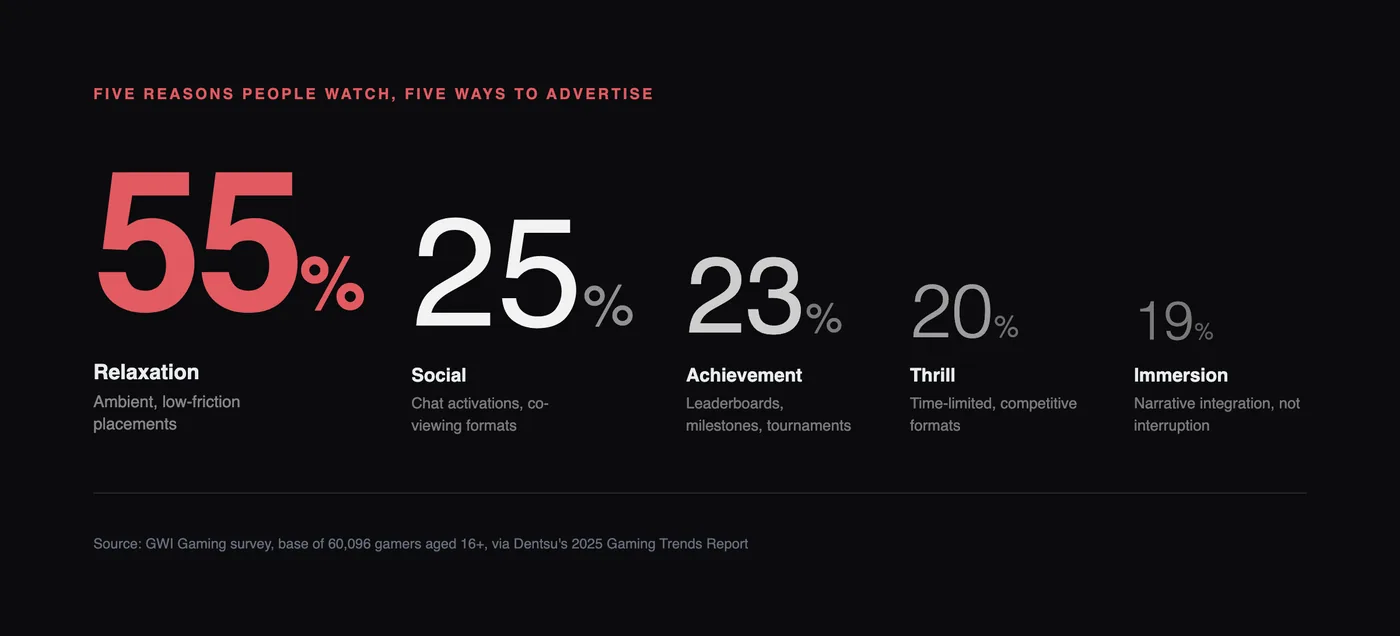
Et av de mer nyttige rammeverkene i rapporten grupperer spillere (og i forlengelsen seere) i fem motivasjonstyper, basert på GWI Gaming-undersøkelsesdata fra en base på over 60 000 spillere 16 år og eldre: avslapning, prestasjon, fordypning, sosialt og spenning. Hver motivasjon innebærer en ulik type annonseformat:
- Avslapningsdrevne publikummere responderer på lavfriksjons-, ambiente plasseringer fremfor noe som krever aktiv oppmerksomhet.
- Prestasjonsdrevne publikummere responderer godt på progresjonsbaserte mekanikker: ledertavler, milepælsbelønninger, turneringssponsing.
- Fordypningsdrevne publikummere ønsker narrativ integrasjon, ikke avbrytelse.
- Sosialt drevne publikummere engasjerer seg i alt bygget rundt community-deltakelse, fra chat-baserte aktiveringer til medseeformater.
- Spenningsdrevne publikummere responderer på tidsbegrensede, konkurransepregede formater.
Dette er argumentet for native- og overlay-formater fremfor generisk pre-roll: en enkelt statisk annonseenhet kan ikke betjene fem ulike motivasjoner samtidig, men et overlay som tilpasser seg konteksten, tidsbestemt til det som faktisk skjer på streamen, kan.
To kampanjer fra rapporten verdt å studere
Rapporten inkluderer to Twitch-spesifikke case-studier verdt å merke seg for alle som planlegger en livestream-kampanje, begge hentet fra Twitchs egne interne data.
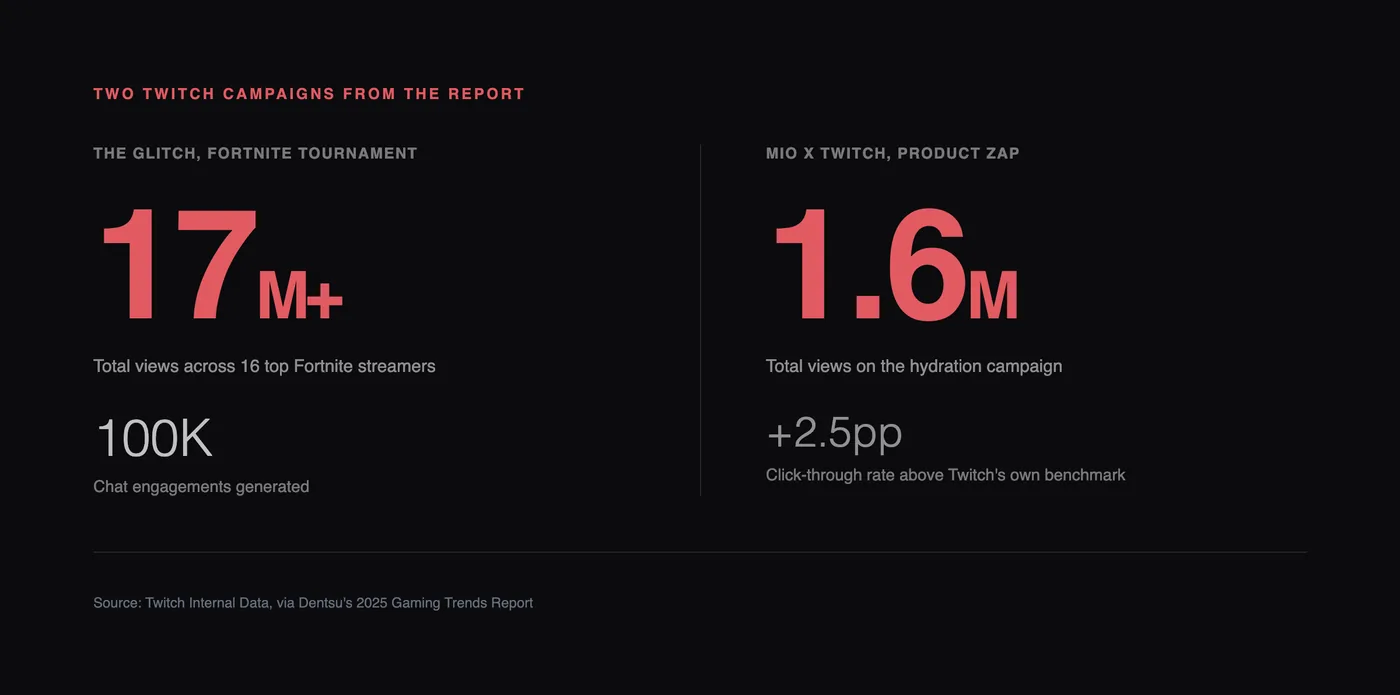
"The Glitch", et influencer-turneringsformat som samlet 16 topp Fortnite-streamere, genererte over 17 millioner totale visninger og 100 000 chat-engasjementer. Det er et nyttig referansepunkt for hvor mye rekkevidde et velstrukturert turneringsformat med flere streamere kan generere sammenlignet med en enkelt-skaper-sponsing.
En kampanje for hydreringsmerket Mio brukte Twitchs Product Zap-utvidelse til å gjøre seer-chatkommandoer om til et mini-spill i streamen, som ga 1,6 millioner totale visninger og en klikkrate 2,5 prosentpoeng over Twitchs eget interne benchmark. Mekanikken avbrøt ikke streamen. Den gikk innenfor den, som er nettopp designprinsippet bak native overlay-annonsering på Kick og Twitch.
Hva dette betyr for nordiske merkevarer
Rapportens data er globale, og ingenting av det er nordisk-spesifikt. Det skillet betyr noe, fordi fristelsen er å anta at skandinaviske, danske, norske og finske publikum oppfører seg identisk med de amerikanske og globale respondentene undersøkt av GWI og Twitchs forskningsteam. Det gjør de ikke alltid, og nordisk-spesifikk atferd er nettopp det en regional partner må bringe til bordet.
Det som oversettes direkte, er det underliggende argumentet: medieinvesteringen i gaming og livestreaming har ikke tatt igjen der oppmerksomheten allerede er, seere belønner merkevarer som viser seg som en del av streamen fremfor et avbrudd i den, og formatvalg bør følge hvorfor folk ser på, ikke bare hvor mange de er. Beta Ads' egne kampanjer, fra Samsungs Galaxy Z Fold7-lansering på norsk Twitch til Shures MV6-kampanje, som gikk med 9,12 % CTR, ble bygget på det samme prinsippet Dentsu-rapporten lander på med globale data: native, in-stream-formater slår alt som ber seeren om å se bort fra det de allerede ser på.
Hvis 2026-medieplanen din fortsatt behandler livestreaming som en testlinje fremfor en full-funnel-kanal, er gapet mellom oppmerksomhet og investering som denne rapporten dokumenterer, nettopp muligheten. Snakk med Beta Ads om hva det betyr for merkevaren din i det nordiske markedet spesifikt, ikke bare det globale gjennomsnittet.